Temps de lecture estimé : 7 minutes
Points clés à retenir
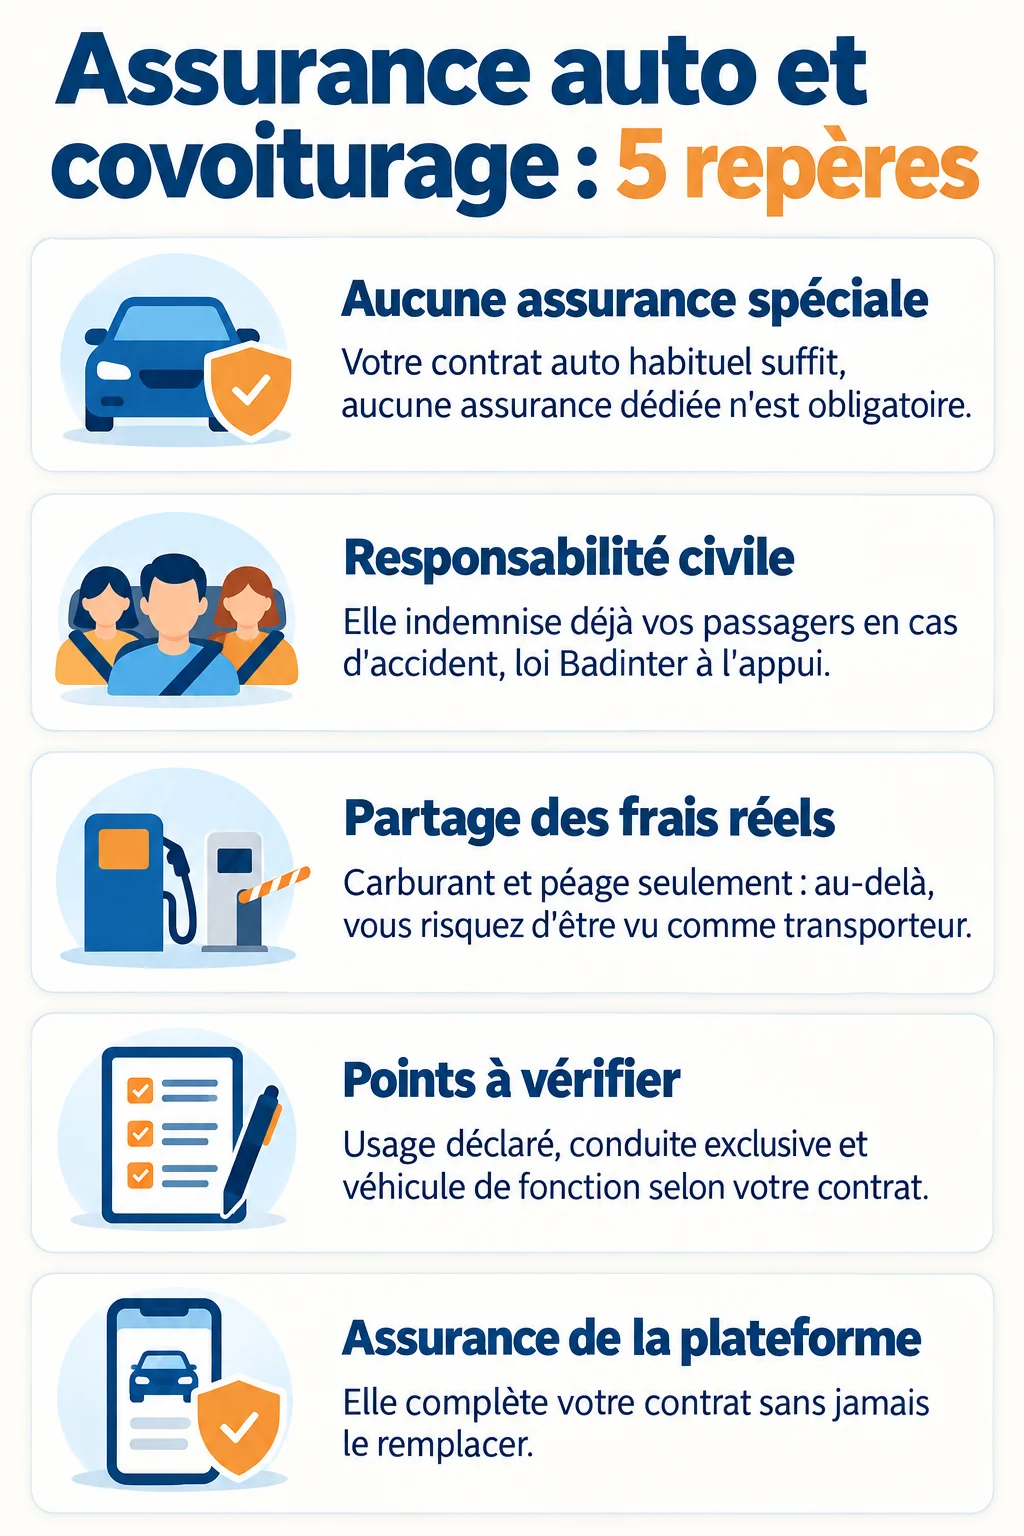
- Aucune assurance spéciale n’est obligatoire pour covoiturer
- La responsabilité civile couvre vos passagers
- Ne demandez que le partage des frais réels, sinon la couverture est en danger
- Vérifiez usage déclaré, conduite exclusive et véhicule de fonction
- L’assurance de la plateforme complète votre contrat sans le remplacer
Faut-il une assurance spéciale pour faire du covoiturage ?
Non, aucune assurance spéciale n’est obligatoire : l’assurance auto covoiturage repose sur votre contrat habituel, et sa responsabilité civile couvre déjà vos passagers. Il reste pourtant trois points à vérifier : l’usage déclaré, la conduite exclusive et le partage des frais.
Ce que l’assurance auto obligatoire couvre déjà
Tout véhicule doit être assuré en responsabilité civile, c’est une obligation fixée par les articles L211-1 à L211-2 du Code des assurances. Cette garantie indemnise les dommages que vous causez à autrui, y compris aux personnes que vous transportez.
Le régime d’indemnisation des victimes d’accidents de la route découle de la loi Badinter du 5 juillet 1985. Vos passagers en bénéficient, qu’ils soient amis, collègues ou inconnus.
Pourquoi il n’existe pas d’assurance covoiturage à proprement parler
Le covoiturage n’est pas un risque à part : c’est un usage normal de la voiture avec des passagers. Certains assureurs proposent tout de même une option ou une garantie complémentaire, mais elle reste facultative.
Sur la déclaration, les assureurs ne tiennent pas tous le même discours. Certains disent que le covoiturage est couvert sans formalité, d’autres demandent de les prévenir s’il devient régulier. Dans le doute, je préviens toujours : un coup de fil évite une mauvaise surprise.
Covoiturage et partage de frais : où s’arrête le service amical
Le covoiturage consiste à partager les frais du trajet, pas à gagner de l’argent. Les frais réels, c’est le carburant et le péage, divisés entre les occupants, conducteur compris.
Si vous demandez plus, vous risquez d’être considéré comme un transporteur professionnel. Votre assureur pourrait alors refuser de couvrir un accident.
Qui est indemnisé en cas d’accident en covoiturage ?
Cela dépend de qui est blessé ou endommagé, et des garanties de votre contrat. Le tableau ci-dessous résume les situations les plus courantes.
| Situation | Qui indemnise | Garantie en jeu |
|---|---|---|
| Passager blessé, conducteur responsable | Assureur du conducteur | Responsabilité civile |
| Passager blessé, autre véhicule responsable | Assureur de l’autre conducteur | Responsabilité civile adverse |
| Dégâts sur la voiture, conducteur responsable | Assureur du conducteur, seulement si garantie | Tous risques (dommages collision) |
| Dégâts sur la voiture, assuré au tiers | Personne pour votre véhicule | Aucune |
| Conducteur responsable blessé | Assureur, si l’option existe | Garantie conducteur |
| Prêt de volant à un covoituré | Selon le contrat | Clause de conduite exclusive |
| Trajet domicile-travail non déclaré | Risque de refus ou de réduction | Usage déclaré au contrat |
| Véhicule de fonction sans accord | Risque de refus | Autorisation de l’employeur |
| Bénéfice au-delà des frais | Risque de refus | Requalification en transport professionnel |
Les passagers blessés : la responsabilité civile du conducteur
Vos passagers sont indemnisés par votre assureur si vous êtes responsable. Ils le sont aussi si personne ne l’est, car le régime de la loi Badinter protège les victimes non conductrices.
Les dégâts sur la voiture selon tiers ou tous risques
Avec une formule au tiers, les dégâts sur votre propre voiture ne sont pas remboursés quand vous êtes responsable. Seule une formule tous risques, ou une garantie dommages collision, les prend en charge, après franchise.
Si vous hésitez sur la formule, Groupama et son assurance auto au tiers donne un exemple de ce que couvre ce niveau de garantie.
Le conducteur responsable blessé : la garantie conducteur facultative
Un conducteur responsable n’est pas indemnisé de ses propres blessures par la responsabilité civile. Il faut avoir souscrit la garantie conducteur, qui est facultative. Je la recommande à quiconque roule beaucoup.
Accident causé par un autre véhicule : le recours de l’assureur
Si un autre conducteur est responsable, son assureur indemnise vos passagers et vous-même. Votre assureur avance parfois les sommes, puis se retourne contre celui du responsable.
Les cas où l’assureur peut refuser de vous couvrir
Les refus viennent presque toujours d’un écart entre ce que vous faites et ce que votre contrat prévoit. Voici les quatre situations à surveiller.
- Trajet domicile-travail non prévu : si votre contrat déclare un usage loisirs, un accident sur le trajet du travail avec des collègues peut poser problème.
- Véhicule de fonction : sans l’autorisation de l’employeur, vous prenez un risque. Demandez-la par écrit.
- Bénéfice au-delà des frais : faire payer plus que le carburant et le péage expose à la requalification en transport professionnel, donc à la perte de couverture.
- Covoiturage régulier non déclaré : si vous roulez chaque semaine avec les mêmes personnes, signalez-le à votre assureur.
J’ai vu un voisin découvrir trop tard que son contrat mentionnait un usage « loisirs ». Il covoiturait pourtant avec deux collègues tous les matins. Sa déclaration lui a pris dix minutes après coup.
Prêter le volant à un covoituré
Sur un long trajet, laisser le volant à un passager est tentant. Votre contrat décide si c’est possible, il n’existe pas de règle générale.
La clause de conduite exclusive
Beaucoup de contrats contiennent une clause réservant la conduite au souscripteur et aux conducteurs désignés. Si un autre conducteur prend le volant, l’assureur peut refuser sa garantie ou la réduire.
Conducteur non désigné au contrat : conditions de couverture
Certains contrats autorisent un conducteur occasionnel, d’autres exigent qu’il soit nommé. Demandez-le avant le départ, pas après l’accrochage.
Malus et franchise majorée pour conducteur novice
Si le covoituré provoque un accident, le malus et la franchise pèsent sur vous, le souscripteur. Un conducteur novice peut aussi déclencher une franchise majorée.
Ce que changent les plateformes comme BlaBlaCar
Les plateformes se développent vite : l’Observatoire du covoiturage a enregistré plus de 1,35 million de trajets en novembre 2024, contre 919 000 en novembre 2023.
Assurance proposée par la plateforme : ce qu’elle ajoute à votre contrat
L’assurance d’une plateforme complète votre contrat, elle ne le remplace pas. Elle intervient sur des points précis, comme la franchise ou l’assistance.
Remboursement de franchise et assistance en cas de panne
Selon les conditions de la plateforme, elle peut rembourser une partie de la franchise ou organiser une assistance en cas de panne. Lisez ces conditions avant de partir.
La plateforme ne remplace pas l’assurance auto du conducteur
Sans contrat auto valide, vous n’avez pas le droit de rouler, quelle que soit la plateforme. Votre assurance auto reste la base de toute couverture.
Que vérifier avant de covoiturer, côté conducteur et côté passager
Une dizaine de minutes de vérification suffit. Plus de 900 000 personnes covoituraient chaque jour en France en 2021, selon Abeille Assurances, et la plupart ne se posent pas ces questions.
Les questions à poser à son assureur
- Mon usage déclaré couvre-t-il le trajet domicile-travail ?
- Dois-je vous prévenir si je covoiture régulièrement ?
- Ma clause de conduite est-elle exclusive ?
- Un conducteur novice peut-il conduire, et avec quelle franchise ?
- Mon véhicule de fonction est-il couvert avec des passagers ?
- Ai-je une garantie conducteur ?
Notez la réponse par écrit ou demandez-la par mail. Cela vous protège en cas de désaccord.
L’attestation de covoiturage et les documents du véhicule
Gardez dans la voiture votre carte grise, votre attestation d’assurance et votre permis. Si votre assureur délivre une attestation de covoiturage, conservez-la aussi.
Passager : vérifier l’assurance et le permis du conducteur
En tant que passager, demandez au conducteur s’il est bien assuré et s’il a son permis. Un salarié à plus de 30 km de son travail pourrait économiser en moyenne 2 000 € par an en covoiturant chaque jour, d’après une étude gouvernementale citée par Abeille Assurances. Cela justifie bien quelques questions.
Conduire la voiture d’un ami : quelle assurance ?
Le prêt d’une voiture entière ne suit pas les mêmes règles que le prêt de volant en covoiturage. Dans le premier cas, l’assurance du véhicule suit la voiture. Dans le second, vous restez au volant de votre propre contrat et la clause de conduite compte.
Avant de prêter ou d’emprunter, vérifiez que le contrat accepte un conducteur occasionnel. Pour ma part, je ne prête jamais sans avoir lu cette clause, que la question concerne l’assurance auto covoiturage ou un simple dépannage.
Questions fréquentes
Est-on assuré quand on conduit la voiture d’un ami ?
En général oui, car l’assurance suit le véhicule et couvre la responsabilité civile. Cela dépend toutefois de la clause de conduite du contrat : certains exigent que le conducteur soit désigné. Dans ce cas, une franchise majorée ou un refus de garantie reste possible. Demandez à votre ami de vérifier son contrat avant de prendre le volant.