Temps de lecture estimé : 7 minutes
Points clés à retenir
- Le contrat démarre après le premier paiement, pas avant.
- La couverture provisoire dure en général 30 jours, justificatifs à fournir.
- Préparez carte grise, permis, identité et relevé d’informations.
- Moins d’un mois d’usage : l’assurance temporaire (1 à 90 jours) convient.
- Après 12 mois, la résiliation Hamon prend effet environ 30 jours plus tard.
Assurer un véhicule rapidement : ce que « immédiat » veut dire
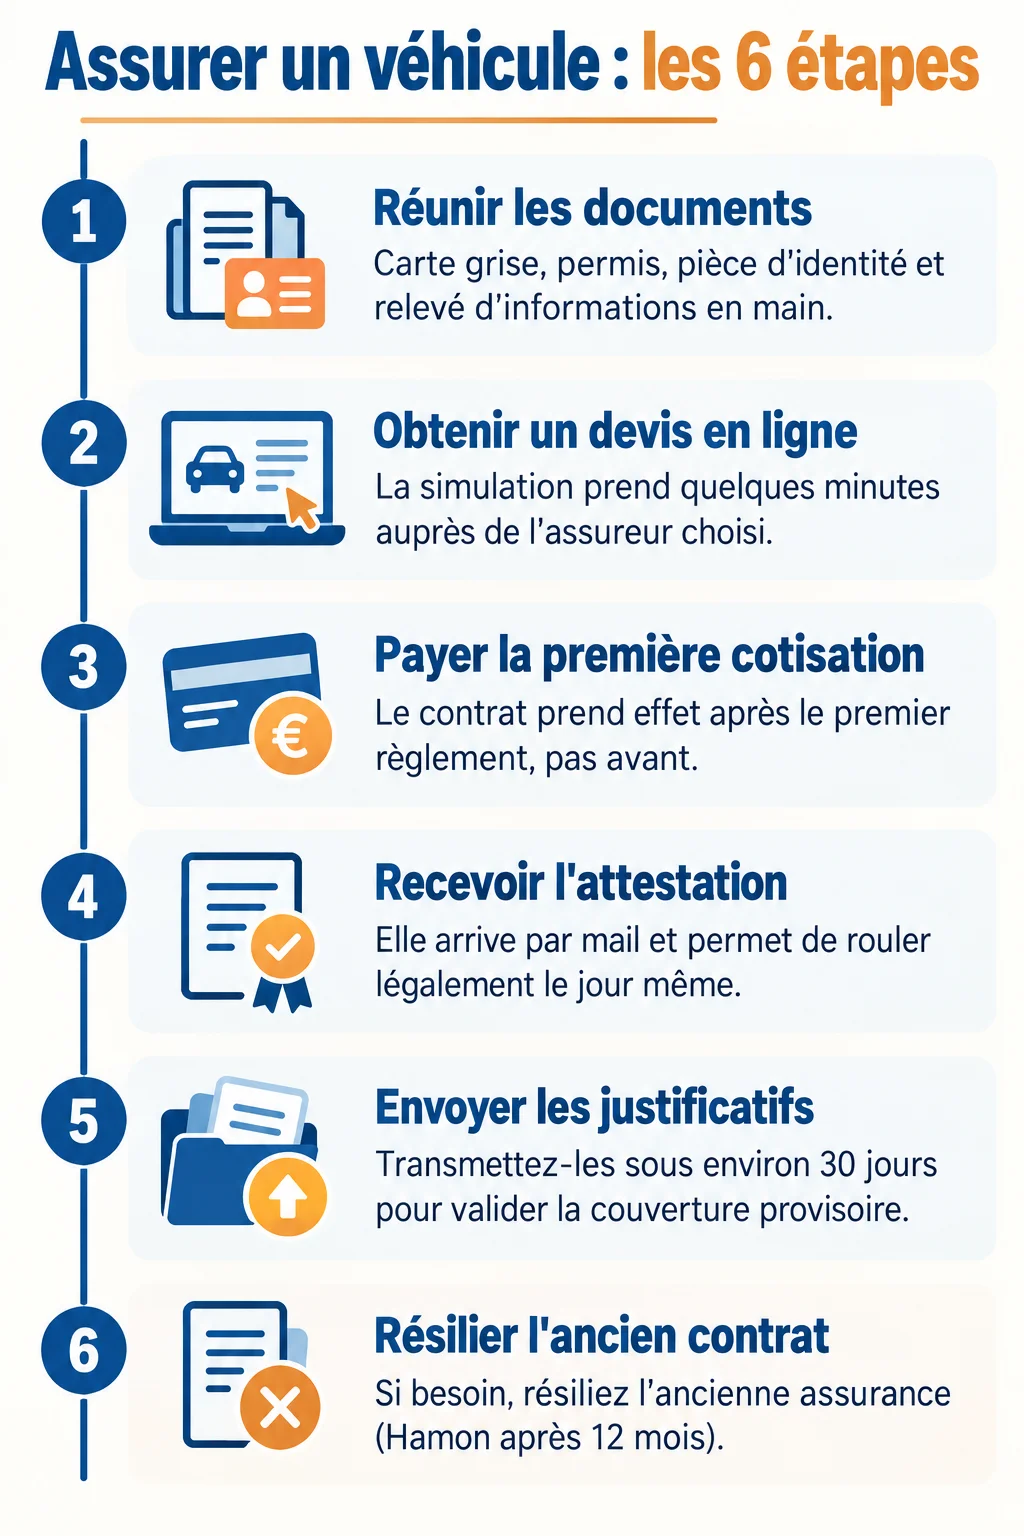
Pour assurer un véhicule rapidement, souscrivez en ligne auprès d’un assureur : le devis prend quelques minutes, le paiement de la première cotisation déclenche la garantie, et l’attestation arrive aussitôt par mail. Vous pouvez alors rouler légalement le jour même, à condition d’avoir vos documents sous la main.
Le mot « immédiat » désigne la rapidité de la souscription, pas l’absence de formalités. Le contrat ne prend effet qu’après le premier règlement, et les justificatifs restent obligatoires.
Attestation provisoire et couverture de 30 jours
À la souscription, vous obtenez en général une couverture provisoire de trente jours le temps que l’assureur valide vos pièces. Chez Flitter, par exemple, vous disposez de 30 jours après acceptation du devis pour fournir les documents obligatoires. Le délai exact dépend du contrat, donc relisez-le.
Si les documents ne sont pas transmis ou ne sont pas validés, la couverture est révoquée ou le contrat résilié. C’est le piège classique de ceux qui croient que « immédiat » dispense de justificatifs.
Pourquoi l’assurance est obligatoire dès la mise en circulation
Rouler sans assurance est un délit puni d’une amende de 3 750 € (7 500 € en cas de récidive), selon l’Institut national de la consommation. S’y ajoutent des peines possibles : suspension ou annulation du permis, confiscation du véhicule. Une amende forfaitaire de 500 € peut aussi tomber dès la première constatation.
Même pour déplacer la voiture de dix kilomètres après un achat, il faut donc être couvert avant de démarrer.
Ce qui reste à faire après la souscription
- Envoyer les justificatifs dans le délai prévu par votre assureur.
- Garder l’attestation dans la voiture ou sur votre téléphone.
- Résilier l’ancien contrat s’il y en a un (voir plus bas).
- Savoir que l’assureur doit déclarer votre contrat au Fichier des Véhicules Assurés sous 72 heures. Ce délai pèse sur lui, pas sur vous.
Chez Leocare, l’assistance 0 km comporte une carence de 30 jours, rachetable pour 19 € par an. Si vous comptez sur une dépanneuse dès la première semaine, vérifiez ce point.
Les documents à rassembler avant de commencer
La rapidité se joue ici. Dans mon expérience, ceux qui perdent une heure au moment du devis cherchent un papier qu’ils auraient dû préparer la veille.
Carte grise, permis et pièce d’identité
- La carte grise du véhicule, ou le document qui en tient lieu.
- Le permis de conduire de chaque conducteur désigné.
- Une pièce d’identité.
- Un RIB pour le paiement.
Relevé d’informations : durée couverte et ancienneté
Le relevé d’informations vous est délivré par votre ancien assureur. Demandez-le tout de suite, car c’est lui qui prend du temps.
Les exigences changent d’un assureur à l’autre. MMA veut un relevé de moins de 3 mois, L’olivier Assurance demande les 36 derniers mois des conducteurs désignés. Vérifiez donc la règle de celui que vous visez avant d’envoyer quoi que ce soit.
Cas du véhicule sans carte grise définitive
Pour une occasion achetée le jour même, vous n’avez pas encore la carte grise à votre nom. Munissez-vous de l’ancienne carte grise barrée et signée par le vendeur, du certificat de cession et, si besoin, d’un certificat provisoire d’immatriculation. Ces pièces permettent généralement de souscrire.
Les étapes pour être assuré en quelques minutes
Le devis en ligne s’obtient en environ 2 minutes chez Flitter, et Mieux Assuré annonce moins de 5 minutes pour l’assurance complète. Ces durées excluent la préparation des documents, d’où la section précédente.
- Remplissez le devis : véhicule (plaque ou numéro de carte grise), conducteurs, date de permis, bonus-malus, usage.
- Choisissez la formule : tiers, intermédiaire ou tous risques.
- Payez la première cotisation : c’est elle qui fait démarrer le contrat.
- Téléchargez l’attestation reçue par mail, ainsi que la carte verte dématérialisée.
- Transmettez les justificatifs dans le délai indiqué.
Pour une voiture ancienne et peu chère, je prends souvent le tiers. Pour un véhicule récent ou financé, le tous risques se justifie. Ne vous perdez pas dans le détail des garanties : le jour où l’urgence presse, l’important est d’être couvert.
Pour aller plus loin, Pour souscrire à une assurance auto immédiate reste un parcours complet à comparer avec d’autres offres.
Assurance immédiate ou assurance temporaire : laquelle choisir ?
L’assurance immédiate est un contrat annuel souscrit vite. L’assurance temporaire est une couverture courte, de 1 à 90 jours chez un courtier spécialisé comme assurtemporaire.com. Tous les assureurs n’en proposent pas : Flitter et L’olivier Assurance, par exemple, ne le font pas.
Durée et conditions de l’assurance temporaire
Les conditions portent souvent sur l’ancienneté du permis. Lisez-les avant de payer, car un jeune conducteur peut se voir refuser cette formule.
Cas d’usage : prêt, achat d’occasion, attente de la carte grise
- Un véhicule prêté pour un week-end ou un trajet exceptionnel : le temporaire convient.
- Un achat d’occasion que vous ne gardez pas : le temporaire aussi.
- Une attente de carte grise de quelques semaines : le temporaire peut dépanner.
Quand privilégier un contrat annuel
Si vous gardez la voiture plus de trois mois, le contrat annuel est plus simple et le plus souvent moins cher au final. Vous conservez aussi votre bonus. Mon arbre de décision est simple : moins d’un mois d’usage, temporaire ; au-delà, annuel.
Situations compliquées : résilié, malussé, jeune conducteur
Conducteur résilié ou malussé : quels refus attendre
La plupart des assureurs traditionnels refusent les conducteurs dont le contrat a été résilié dans les 3 dernières années, d’après Flitter. Si c’est votre cas, prévoyez plusieurs demandes et gardez du temps. Un refus n’est pas rare, et l’assurance « en cinq minutes » n’est alors pas garantie.
Jeune conducteur et premier véhicule
Sans historique, pas de relevé d’informations. Le tarif est plus élevé et les justificatifs, notamment le permis, sont examinés de près. Préparez-vous à payer plus cher qu’un conducteur confirmé.
Contrôles anti-fraude et risque de résiliation
Ne falsifiez jamais un relevé d’informations pour masquer un malus. Ornikar indique qu’une fausse déclaration entraîne une résiliation immédiate sans remboursement. Vous vous retrouveriez sans assurance, avec les sanctions qui vont avec.
Si le relevé tarde, certains assureurs, comme L’olivier Assurance, acceptent une déclaration sur l’honneur provisoire. Les documents restent toutefois obligatoires pour valider le contrat.
Résilier l’ancien contrat sans payer deux assurances
Dans mon garage, j’ai vu des gens payer deux assurances pendant un mois simplement parce qu’ils avaient oublié cette étape. Mieux vaut y penser en même temps que la souscription.
Résiliation à tout moment après 12 mois
Après 12 mois d’engagement, vous pouvez résilier quand vous voulez (loi Hamon). La résiliation prend effet 30 jours après réception de la demande. Le nouvel assureur peut s’en charger pour vous.
Délais de prise d’effet de la résiliation
Flitter explique un délai de J+34 : 30 jours de préavis plus 4 jours de traitement administratif. Comptez donc environ cinq semaines de chevauchement possible, et ne misez jamais sur une résiliation immédiate.
Contrat de moins d’un an
Avant 12 mois, la loi Hamon ne s’applique pas. Il faut alors attendre l’échéance ou invoquer un motif légal prévu au contrat. Si vous achetez une voiture pour en remplacer une autre, résiliez le contrat de l’ancienne en même temps que la vente.
Questions fréquentes
Peut-on souscrire une assurance auto immédiate sans paiement ?
Non. Le contrat ne prend effet qu’après le règlement de la première cotisation ou du premier acompte. Sans paiement, vous n’êtes pas couvert et vous ne pouvez pas rouler.
Peut-on avoir une assurance auto rapide sans justificatif ?
La souscription peut démarrer vite, mais les justificatifs restent obligatoires. Si vous ne les fournissez pas dans le délai, la couverture provisoire est révoquée ou le contrat résilié. Seule exception possible : une déclaration sur l’honneur temporaire quand le relevé d’informations tarde, selon l’assureur.