Temps de lecture estimé : 8 minutes
Points clés à retenir
- Le leasing social plafonne le loyer à 200 € TTC par mois, hors assurance et options.
- Condition clé : revenu fiscal de référence par part ≤ 16 880 € et contrat de 36 mois minimum.
- Calculez le coût total : loyers, assurance et frais de restitution, pas le seul loyer.
- Surestimez votre kilométrage : chaque kilomètre en trop se paie à la restitution.
- Photographiez la voiture à la livraison pour contester d’éventuels frais d’usure.
Voiture électrique leasing : comment ça marche
La voiture électrique leasing se résume à un loyer mensuel fixe pendant 24 à 60 mois, avec un kilométrage annuel plafonné. À la fin, vous rendez le véhicule, ou vous le rachetez selon la formule choisie. Le plus important est de comparer le coût total, pas le loyer affiché.
LLD et LOA : les définitions
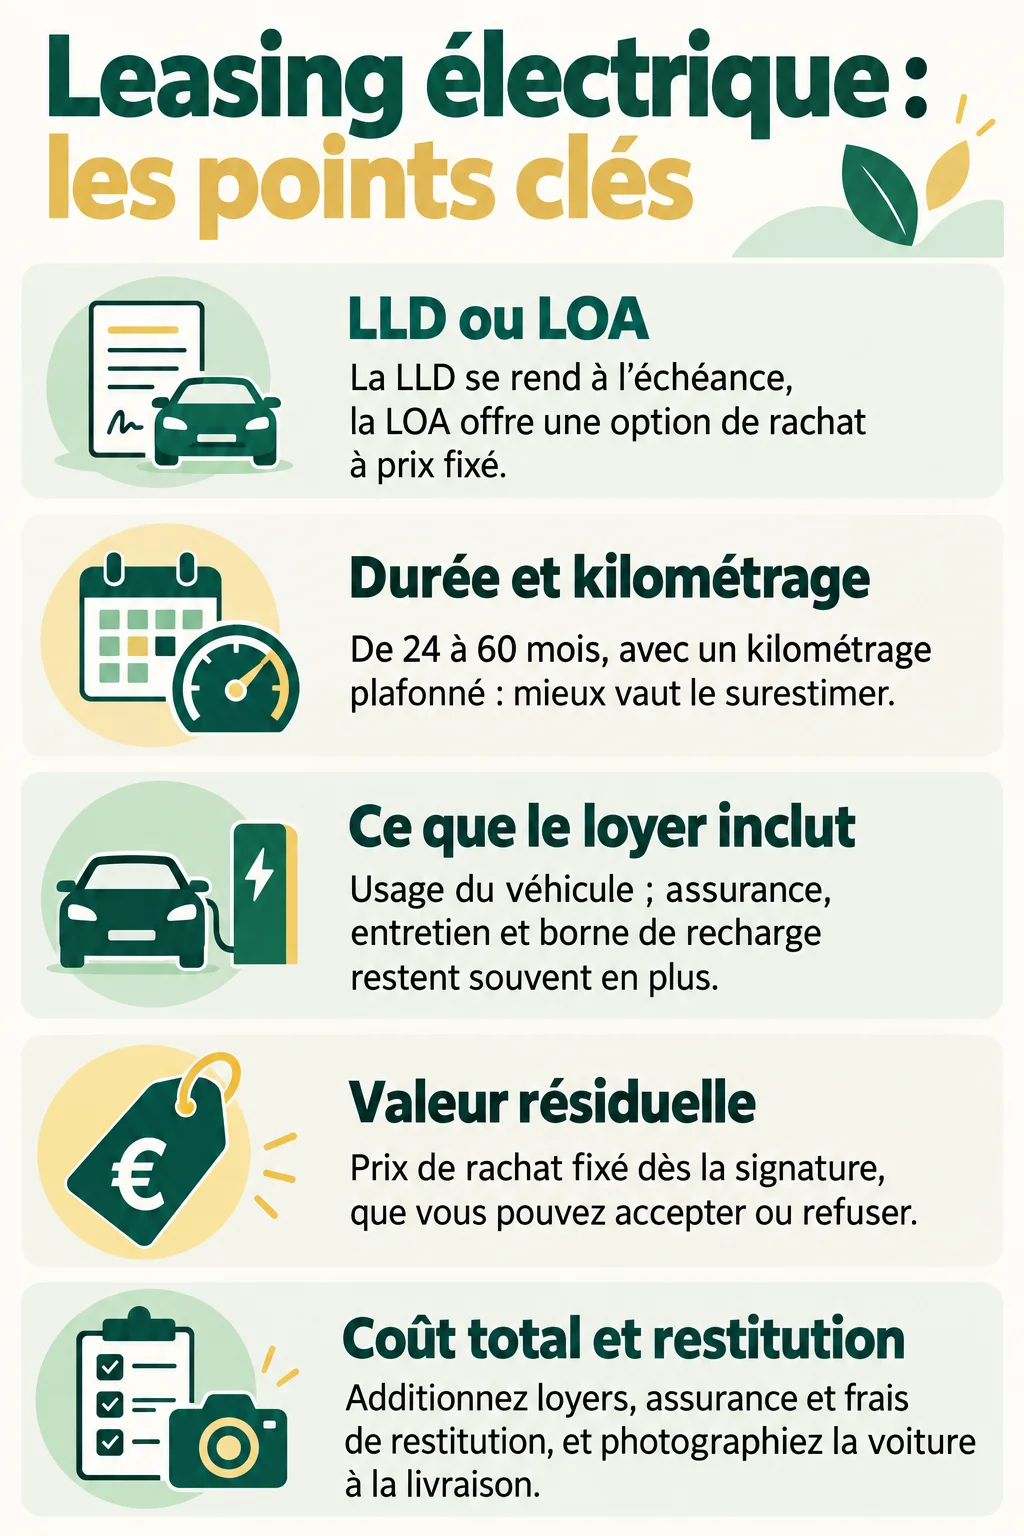
La location longue durée (LLD) est une simple location. Vous payez pour l’usage de la voiture et vous la rendez à l’échéance.
La location avec option d’achat (LOA) fonctionne de la même façon, mais elle comporte une option de rachat à un prix fixé dès la signature. Ce prix s’appelle la valeur résiduelle.
Durées et kilométrage
Les durées courantes vont de 24 à 60 mois. Le kilométrage se négocie à la signature, souvent par tranches de 10 000 à 45 000 km sur la durée totale selon les offres.
Je vous conseille de surestimer un peu votre usage réel. Chaque kilomètre en trop se facture à la fin, et la note monte vite.
Ce que le loyer inclut ou non
- Le loyer couvre l’usage du véhicule, et parfois l’entretien ou l’assistance si vous les prenez en option.
- L’assurance reste en général à votre charge, comme le montre le plafond du leasing social, fixé « hors assurances, options et prestations ».
- La borne de recharge à domicile s’ajoute au budget, sauf si le contrat la mentionne expressément.
LLD ou LOA : laquelle choisir
Choisissez la LLD si vous aimez changer de voiture sans vous soucier de la revente. Choisissez la LOA si vous hésitez à garder le véhicule au terme du contrat. La LOA coûte souvent un peu plus cher, car elle vous garantit une possibilité de rachat.
Option d’achat et valeur résiduelle
La valeur résiduelle est le prix auquel vous pourrez acheter la voiture à l’échéance. Si le marché de l’occasion la valorise davantage, vous faites une bonne affaire. Si elle vaut moins, vous renoncez simplement à l’option et vous rendez les clés.
Quel profil pour quelle formule
- LLD : vous roulez peu ou moyennement, vous voulez un budget fixe et zéro souci de revente.
- LOA : vous pensez garder la voiture, ou vous voulez vous laisser le choix jusqu’au bout.
Dans les deux cas, regardez la LLD Hyundai ou une offre équivalente pour voir comment un constructeur présente ses conditions de kilométrage et d’entretien.
Les risques à anticiper
Le dépassement de kilométrage et la remise en état sont les deux sources de mauvaises surprises. Une rayure de parking ou des jantes bordurées se paient à la restitution. Je reviens sur ce point en fin d’article.
Le leasing social : conditions et montants
Le leasing social propose une voiture électrique pour 200 € TTC par mois au maximum, hors assurances, options et prestations. Le dispositif est renouvelé depuis le 16 juillet 2026. Il vise les ménages modestes qui font beaucoup de route.
Les conditions à remplir
- Un revenu fiscal de référence par part inférieur ou égal à 16 880 €, d’après l’avis d’imposition 2025 sur les revenus 2024.
- Un trajet domicile-travail de plus de 10 km, ou plus de 8 000 km par an à titre professionnel.
- Un contrat d’au moins 36 mois, avec au moins 15 000 km par an inclus.
Loyer, aide et véhicules éligibles
L’aide représente 29 % du coût d’acquisition, plafonnée à 6 500 €. Elle peut monter jusqu’à 9 000 € si le véhicule et sa batterie sont produits dans l’Espace économique européen.
Le véhicule doit afficher un score environnemental d’au moins 60, coûter moins de 47 000 € et peser moins de 1,8 tonne. Il doit aussi porter le label « Leasing électrique ».
L’Argus recensait en juillet 2026 environ 20 modèles éligibles, avec des loyers de 94 à 199 € par mois sans apport. Par exemple, la Citroën ë-C3 est proposée à 94 € par mois en LLD sur 36 mois et 45 000 km. La Nissan Micra démarre à 139 € par mois.
Combien coûte une voiture électrique en leasing sans apport
Hors leasing social, comptez environ 150 € par mois pour une citadine sur 36 mois. Le leasing social descend plus bas, mais seulement pour les foyers qui remplissent les conditions. Le loyer n’est qu’une partie de la facture.
Premier loyer et frais de dossier
Beaucoup d’offres annoncent un premier loyer à 0 €. Chez Peugeot, par exemple, on paie 35 loyers de 149 € après déduction de 7 000 € d’aide. Demandez toujours le montant des frais de dossier, car ils s’ajoutent parfois au premier prélèvement.
Exemple de coût total sur 36 mois
Voici le calcul que je fais pour comparer. J’ajoute une assurance de 60 € par mois et une provision de 300 € pour la restitution. Ces deux montants sont mes hypothèses, à adapter à votre profil.
| Offre | Loyers sur 36 mois | Assurance (hypothèse) | Provision restitution (hypothèse) | Total |
|---|---|---|---|---|
| Citroën ë-C3, 94 € (45 000 km) | 3 384 € | 2 160 € | 300 € | 5 844 € |
| Peugeot, 35 × 149 € (aide déduite) | 5 215 € | 2 160 € | 300 € | 7 675 € |
| Leapmotor T03, 149 € (30 000 km) | 5 364 € | 2 160 € | 300 € | 7 824 € |
En 2025, l’offre Leapmotor T03 était valable jusqu’au 31 octobre 2025, prime CEE de 350 € déduite ; elle n’est plus d’actualité. Elle ne relève pas du leasing social. Le total s’obtient en multipliant le loyer par 36, puis en ajoutant l’assurance et la provision.
Leasing, crédit ou achat : que choisir
Le leasing convient à celui qui veut un budget lisible sans risquer la revente. L’achat, au comptant ou à crédit, devient intéressant si vous gardez la voiture longtemps. Tout dépend de votre kilométrage et de votre horizon.
Décote et batteries
La voiture électrique perd de la valeur, et le rythme dépend de l’évolution rapide des batteries. En leasing, ce risque revient au bailleur, sauf si vous levez l’option d’achat. L’Agence internationale de l’énergie suit ce marché dans son https://www.iea.org/reports/global-ev-outlook-2025/executive-summary pour qui veut comprendre la dynamique mondiale.
Mon arbre de décision par profil
- Revenus modestes et plus de 10 km pour aller travailler : vérifiez d’abord le leasing social.
- Petit rouleur, envie de changer souvent : la LLD sur 36 mois.
- Hésitation sur la durée de détention : la LOA, pour garder l’option.
- Gros rouleur qui garde sa voiture plus de 6 ans : l’achat, souvent plus rentable à long terme.
Quelle voiture électrique choisir en leasing
Pour un petit budget, visez une citadine éligible au leasing social. Une compacte ou un SUV conviennent si vous faites beaucoup d’autoroute, mais leur loyer grimpe vite. Dans mon expérience, l’autonomie réelle compte plus que l’autonomie annoncée.
Citadines, compactes et SUV
Les citadines comme la Citroën ë-C3 ou la Nissan Micra se situent entre 94 et 139 € par mois en leasing social. Les compactes et les SUV dépassent souvent 150 € par mois, selon la durée et le kilométrage.
Mes critères avant de signer
- L’autonomie réelle l’hiver, plus faible qu’en été, notamment en Normandie où le froid humide pèse sur la batterie.
- La possibilité de recharger chez vous ou sur votre lieu de travail.
- L’éligibilité aux aides : score environnemental, prix et poids du véhicule.
Comment souscrire et bien négocier son contrat
Comparez au moins trois sources : le constructeur, une banque et un courtier ou loueur. Le prix de base varie peu, mais les conditions de kilométrage, de restitution et d’assurance font la différence. Négociez ces points, pas seulement le loyer.
Les clauses à lire de près
- Le prix du kilomètre excédentaire et celui du kilomètre non utilisé.
- Les critères d’usure acceptés à la restitution.
- Les exigences d’assurance imposées par le bailleur.
La fiche officielle https://www.service-public.fr/particuliers/vosdroits/F2437 peut vous aider à repérer vos droits avant de signer.
Documents et délais
Prévoyez une pièce d’identité, un justificatif de domicile, vos derniers avis d’imposition et un justificatif de revenus. Pour le leasing social, l’avis d’imposition sert à vérifier le plafond de revenu. Comptez quelques semaines entre la signature et la livraison, selon le modèle.
Pièges et fin de contrat
Les frais de restitution et la résiliation anticipée sont les deux postes les plus coûteux. Préparez-les dès la signature, pas à la veille de rendre les clés.
Frais de restitution
Le bailleur inspecte la voiture et facture les dégradations jugées anormales. Photographiez le véhicule sous toutes les coutures le jour de la remise. C’est une astuce que je tiens de mon ancien patron, et elle m’a évité une contestation.
Résiliation anticipée
Rompre un contrat avant son terme coûte cher. Le bailleur réclame souvent une part importante des loyers restants. Mieux vaut choisir une durée réaliste dès le départ.
Pour vérifier vos droits en cas de litige, la fiche https://www.service-public.fr/particuliers/vosdroits/F36844 peut servir de point de départ.
Que faire à l’échéance
Trois choix s’offrent à vous : rendre la voiture, lever l’option d’achat en LOA, ou signer un nouveau contrat. Anticipez trois mois avant la fin pour comparer les offres. Avec un contrat bien lu, la voiture électrique leasing devient une option sérieuse, à condition de calculer le coût total plutôt que le seul loyer.