Temps de lecture estimé : 6 minutes
Points clés à retenir
- Le locataire et le copropriétaire doivent obligatoirement s’assurer.
- Déclarez un vol sous 2 jours ouvrés, les autres sinistres sous 5.
- Les franchises Cat Nat sont de 380 € ou 1 520 € (sécheresse).
- Le dégât des eaux représente environ 40 % des sinistres habitation.
- Après 12 mois, la loi Hamon permet de changer de contrat.
Garanties obligatoires : ce que la loi impose selon votre statut
Les garanties d’assurance habitation obligatoires dépendent de votre statut : le locataire et le copropriétaire doivent s’assurer, le propriétaire occupant d’une maison n’y est pas tenu par la loi. Dans les trois cas, la garantie catastrophes naturelles est incluse d’office dès qu’un contrat dommages aux biens existe.
Locataire
Le locataire doit couvrir les risques locatifs : incendie, explosion et dégât des eaux. Cette obligation découle de la loi du 6 juillet 1989. L’attestation se remet au bailleur dès la remise des clés.
Sans attestation, le propriétaire peut faire jouer la clause de résiliation du bail. Je conseille de la demander à l’assureur avant l’état des lieux pour ne pas arriver les mains vides.
Copropriétaire
Le copropriétaire doit souscrire une responsabilité civile, que le logement soit occupé ou non (loi ALUR). Si votre appartement cause un dégât des eaux chez le voisin du dessous, cette garantie paie la facture.
Propriétaire occupant d’une maison
Aucune loi ne l’oblige à s’assurer. Mais sans contrat, un incendie ou une tempête se règle entièrement de sa poche. À mon avis, c’est un risque que personne ne devrait prendre sur sa seule habitation.
Catastrophes naturelles
Cette garantie est légalement incluse dans tous les contrats dommages aux biens. Elle ne s’active toutefois qu’après la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle dans votre commune.
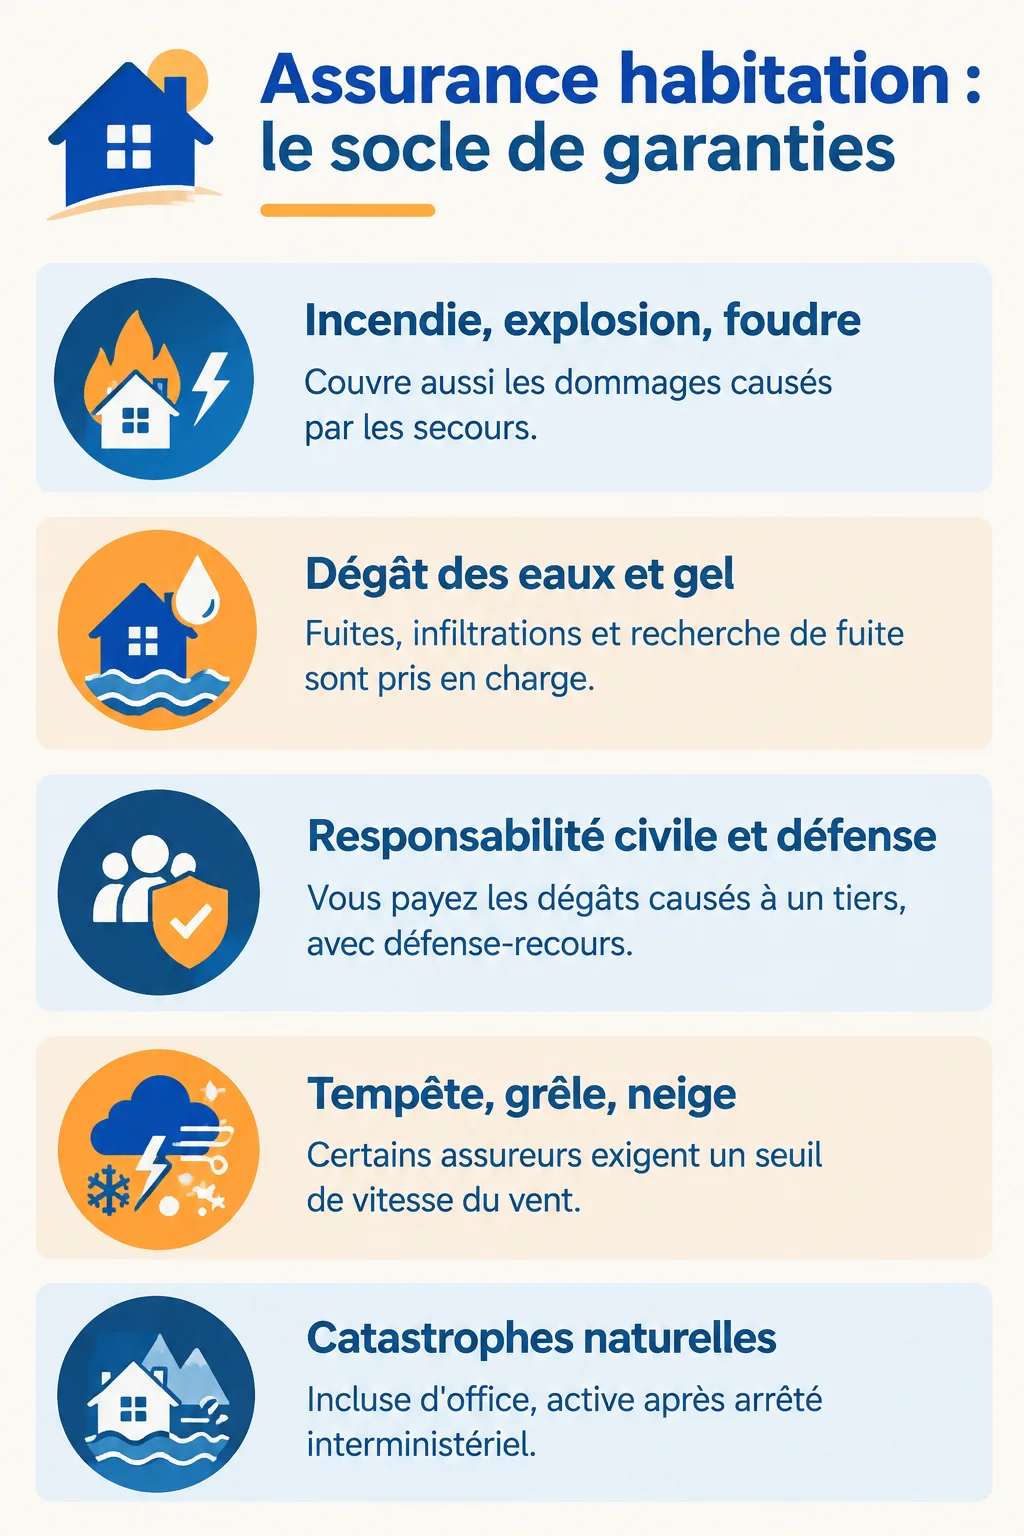
Les garanties de base d’un contrat multirisque habitation
Un contrat assurance multirisques habitation repose sur un socle commun. C’est ce socle qu’il faut regarder en premier, avant les options.
- Incendie, explosion, foudre : elles incluent aussi les dommages causés par les secours.
- Dégât des eaux et gel : fuites, infiltrations et recherche de fuite.
- Responsabilité civile vie privée et défense-recours : vous payez les dégâts que vous causez à un tiers.
- Tempête, grêle, neige : certains assureurs exigent un seuil de vitesse du vent pour déclencher la garantie.
- Catastrophes naturelles et technologiques : un arrêté est nécessaire.
Le dégât des eaux pèse environ 40 % des sinistres habitation, devant le vol (15 %) et l’incendie (10 %), d’après Echanges Assurances. C’est la garantie que je vérifie en priorité, car c’est elle que vous solliciterez le plus probablement.
Côté montants, France Assureurs recense 4,6 millions de sinistres indemnisés pour 8,0 milliards d’euros en 2024, soit environ 1 740 € par sinistre. Les sinistres climatiques ont atteint 5,2 milliards d’euros, dont 2,2 pour la grêle seule.
Garanties optionnelles : lesquelles valent le coup
Toutes les options ne se valent pas. Je les trie selon ce qu’un sinistre me coûterait réellement.
- Vol et vandalisme : l’assureur exige souvent une serrure 3 points ou une alarme, et plafonne les objets de valeur. Relisez ces deux points avant de signer.
- Bris de glace, dommages électriques, appareils nomades : utiles si vous avez une plaque vitrocéramique, une baie vitrée ou du matériel informatique.
- Valeur à neuf plutôt que valeur d’usage : avec la vétusté, un canapé de huit ans est remboursé très en dessous de son prix de remplacement.
- Protection juridique et dépannage d’urgence : AXA annonce par exemple une intervention en moins de 4 heures, 3 fois par an, jusqu’à 300 € par intervention.
Le dépannage d’urgence m’a déjà évité une nuit sans chauffage chez un proche. En revanche, je laisse de côté les options que je ne peux pas utiliser dans mon logement.
Garanties pour un logement particulier
Certains logements demandent des garanties spécifiques, que le socle standard ne couvre pas toujours.
- Maison : vérifiez les dépendances, la piscine, les installations extérieures et les énergies renouvelables (panneaux solaires, pompe à chaleur).
- Résidence secondaire : les clauses de villégiature et d’inoccupation limitent parfois l’indemnisation.
- Propriétaire bailleur : l’assurance PNO couvre le logement vide ou loué contre les recours des voisins et des tiers.
- Meublé, location saisonnière, étudiant : demandez une formule adaptée, car le contrat standard peut ne pas suffire.
Assistance et frais annexes après sinistre
Après un sinistre, le plus coûteux n’est pas toujours la réparation. Se loger, déblayer et payer l’expert pèsent vite.
- Relogement : chez AXA, 6 mois pour un locataire et 18 mois de perte d’usage pour un propriétaire occupant.
- Frais annexes : déblaiement, mise en conformité et honoraires d’expert.
- Garantie verte : elle finance des travaux d’amélioration énergétique après sinistre, pour les propriétaires.
Ce que votre assurance ne couvre pas
Les refus d’indemnisation viennent presque toujours des mêmes exclusions. Les connaître évite les mauvaises surprises.
- Les dommages volontaires.
- Le défaut d’entretien et l’usure normale : une toiture laissée à l’abandon ne sera pas remboursée.
- Les biens non déclarés.
- Les chiens de catégories 1 et 2, l’activité professionnelle à domicile et les véhicules à moteur, sauf mention au contrat.
La sécheresse (retrait-gonflement des argiles) demande une vigilance particulière. Même en commune reconnue en catastrophe naturelle, l’assureur peut refuser si le lien avec la sécheresse n’est pas établi par l’expert.
Franchises, plafonds et délais à connaître
Trois chiffres comptent : la franchise, le plafond et le délai de déclaration. Ratez le dernier et tout le reste devient inutile.
À ne pas rater : déclarez un vol sous 2 jours ouvrés, les autres sinistres sous 5 jours ouvrés, et une catastrophe naturelle sous 30 jours après la publication de l’arrêté au Journal officiel.
Les franchises légales Cat Nat s’élèvent à 380 €, et à 1 520 € pour les dommages liés à la sécheresse et à la réhydratation des sols. Elles ne se négocient pas.
Pour fixer le capital mobilier, listez vos biens pièce par pièce et additionnez leur valeur de remplacement. Je le fais avec des photos de chaque pièce, ce qui sert aussi de preuve en cas de sinistre. Pour la responsabilité civile, vérifiez que le plafond couvre un gros dégât chez un tiers.
Choisir et ajuster ses garanties selon son profil
Voici la grille que j’utilise pour orienter un proche.
| Profil | Garanties prioritaires |
|---|---|
| Étudiant locataire | Risques locatifs, responsabilité civile, bris de glace si besoin |
| Locataire | Risques locatifs, dégât des eaux, vol selon le quartier, dépannage |
| Propriétaire de maison | Socle complet, tempête et grêle, dépendances, valeur à neuf |
| Propriétaire bailleur (PNO) | Incendie, dégât des eaux, responsabilité civile, recours des tiers |
| Copropriétaire | Responsabilité civile obligatoire, complément aux parties privatives |
Meilleurtaux relève 110 € par an pour un locataire d’un appartement de 20 à 39 m², et 374 € par an pour un propriétaire occupant d’une maison de 100 à 149 m². La cotisation moyenne atteint 299 € selon France Assureurs, en hausse de 7,2 % sur un an.
Une part de cette hausse vient de la surprime Cat Nat, passée de 12 % à 20 % depuis le 1er janvier 2025. Elle est fixée par l’État et ne se discute pas avec l’assureur.
Pour comparer, alignez les offres à garanties, plafonds et franchises équivalents. Après 12 mois de contrat, la loi Hamon vous permet de résilier librement, avec effet 30 jours après la demande. C’est le bon moment pour ajuster vos garanties d’assurance habitation à votre situation réelle.