Temps de lecture estimé : 7 minutes
Points clés à retenir
- Les IJ de base plafonnent à 65,84 € bruts par jour en 2026.
- Le plafond Madelin 2026 atteint 11 534,40 €, partagé avec la santé.
- Calez la franchise sur le nombre de mois de charges en réserve.
- Les micro-entrepreneurs n’ont pas de déduction Madelin.
- Les prestations d’un contrat Madelin sont imposables.
Pourquoi le régime obligatoire ne suffit pas à un indépendant
La prévoyance des indépendants comble un vide réel : les indemnités journalières du régime obligatoire plafonnent à 65,84 € bruts par jour en 2026, soit environ 1 975 € bruts par mois au maximum. Dès que vos charges fixes dépassent cette somme, chaque mois d’arrêt vous coûte de l’argent.
Au fil des chantiers, j’ai appris à regarder d’abord ce qui rentre quand on ne peut plus travailler. Pour un indépendant, la réponse est vite décevante.
Ce que verse la Sécurité sociale en cas d’arrêt
Pour toucher des indemnités journalières maladie, vous devez être à jour de vos cotisations et affilié depuis au moins 12 mois sans interruption. Cette condition vise les artisans, commerçants et libéraux non réglementés.
Un délai de carence de 3 jours s’applique ensuite. Le calcul repose sur le revenu d’activité annuel moyen des 3 dernières années cotisées. Certaines professions libérales ne perçoivent même plus d’indemnités de base au-delà de 90 jours d’arrêt.
Invalidité et décès : des prestations de base limitées
En cas d’invalidité ou de décès, le régime de base verse des prestations modestes, sans rapport avec le train de vie d’une famille. Le niveau exact dépend de votre statut et de votre caisse, d’où l’intérêt de vérifier votre situation avant de signer quoi que ce soit.
Un exemple de perte de revenus sans contrat complémentaire
Prenons un artisan qui dégage 3 000 € de revenu mensuel et supporte 1 800 € de charges fixes (loyer, crédit, assurances, alimentation). Avec les indemnités de base, il touche au mieux autour de 1 975 € bruts après la carence, souvent moins selon son revenu moyen.
- Revenu avant l’arrêt : 3 000 € par mois
- Indemnités de base : 1 975 € bruts au maximum
- Charges fixes : 1 800 €
- Reste pour vivre : à peine 175 €, avant les frais professionnels
Un exemple d’assureur (MAIF/AG2R) avec 2 000 € de revenus mensuels évalue la perte à environ 51 % sans complémentaire. Pourtant, un indépendant sur deux ne souscrit aucune couverture prévoyance, selon Harmonie Mutuelle.
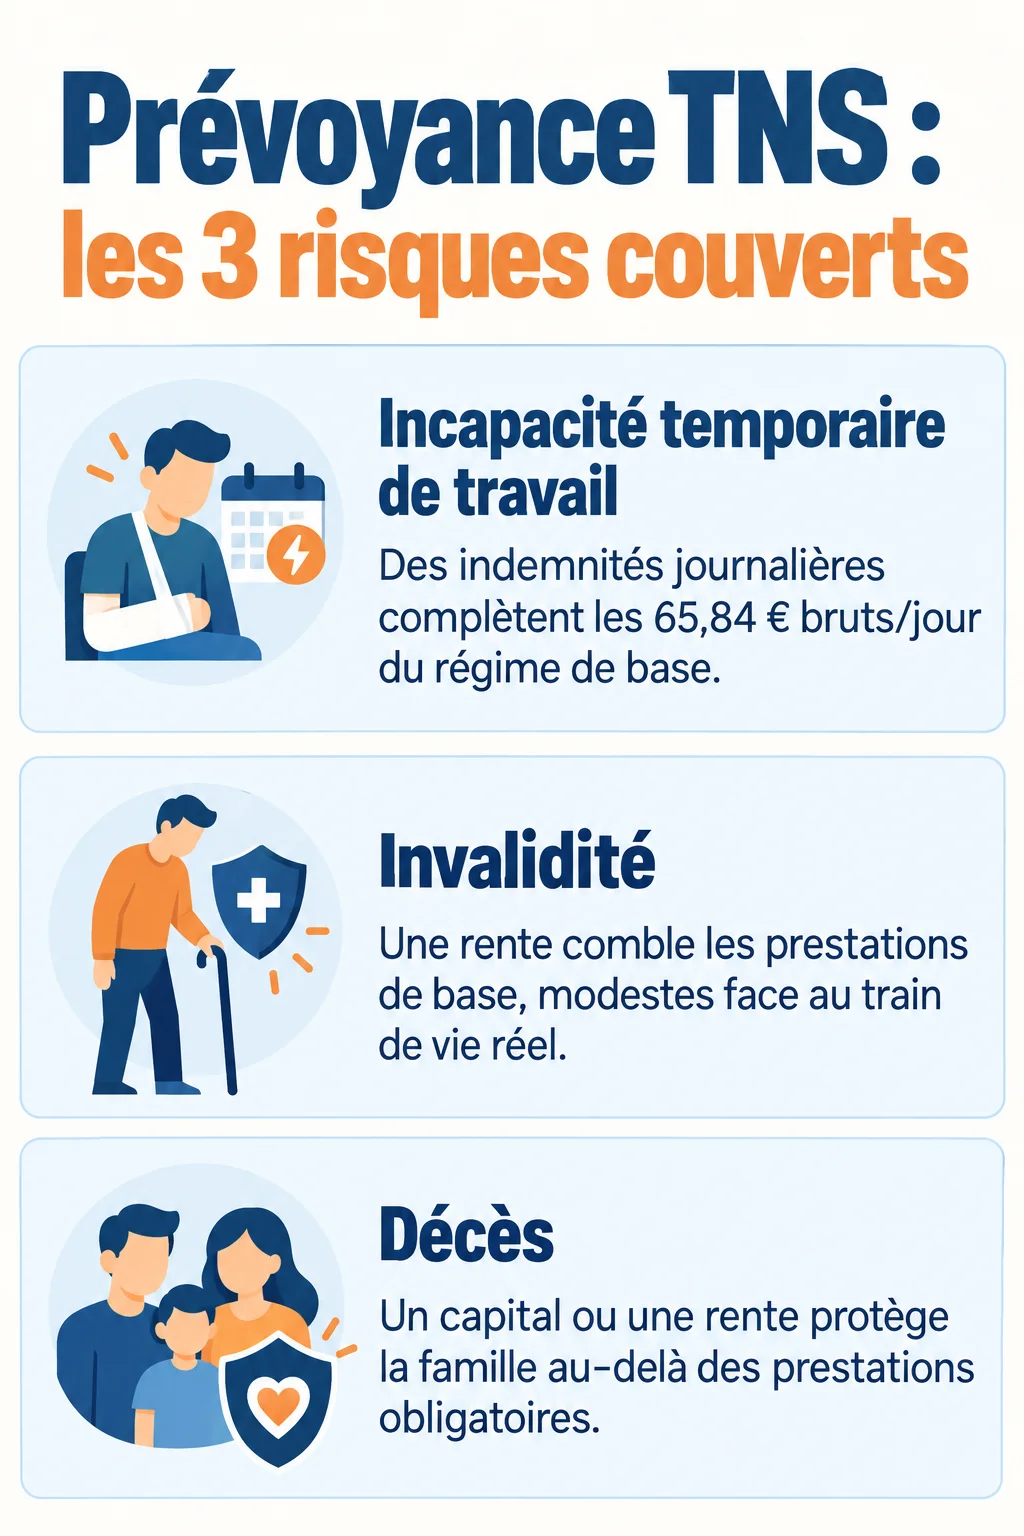
Les trois risques couverts par une prévoyance TNS
Une prévoyance de travailleur non salarié couvre l’incapacité, l’invalidité et le décès. Chaque garantie répond à une situation précise.
- Incapacité de travail : le contrat verse des indemnités journalières après une franchise, y compris en mi-temps thérapeutique selon les contrats.
- Invalidité : une rente prend le relais, en principe jusqu’à la retraite, quand votre capacité de travail est durablement réduite.
- Décès : un capital, parfois complété d’une rente éducation pour les enfants et d’une rente pour le conjoint, protège la famille. Chez Macif, le capital décès/PTIA (perte totale et irréversible d’autonomie) va de 15 000 € à 1 000 000 €.
Deux options méritent un regard : la garantie des frais professionnels, qui couvre vos charges d’entreprise pendant l’arrêt, et l’exonération de cotisations. Chez Swiss Life, elle démarre dès le 91e jour d’arrêt continu.
Loi Madelin : la déduction fiscale des cotisations
Depuis 1994, la loi Madelin permet de déduire de votre revenu imposable les cotisations de prévoyance. Elle s’adresse aux indépendants au réel, pas aux micro-entrepreneurs, qui n’ont pas de charges déductibles.
Calcul du plafond de déduction
La règle : 3,75 % de vos revenus professionnels + 7 % d’un PASS, dans la limite de 3 % de 8 PASS. Le PASS (plafond annuel de la Sécurité sociale) vaut 48 060 € en 2026, donc le plafond maximal atteint 11 534,40 €. Ce plafond est partagé avec la complémentaire santé Madelin : ne le comptez pas deux fois.
Exemple chiffré de l’économie d’impôt
Pour une cotisation prévoyance de 540 € par an (45 € par mois), très inférieure au plafond, la déduction est intégrale. Avec une tranche marginale à 30 %, l’économie atteint environ 162 €, ce qui ramène le coût réel à 378 € par an.
Fiscalité des prestations perçues
La contrepartie : les indemnités et rentes versées par un contrat Madelin sont imposables. Prévoyez donc une garantie un peu supérieure à votre besoin net.
Bien choisir ses garanties : franchise, durée, montants
La franchise est le délai pendant lequel le contrat ne paie pas. Il ne faut pas la confondre avec la carence du régime obligatoire, qui est de 3 jours. Macif propose par exemple 15, 30, 60, 90, 180 ou 365 jours.
Choisir sa franchise selon sa trésorerie
Ma règle : la franchise doit correspondre au nombre de mois que votre trésorerie tient sans revenu. Plus elle est longue, moins la cotisation est élevée.
- Trois mois de charges fixes en réserve : franchise de 90 jours.
- Peu d’épargne : franchise de 15 ou 30 jours, quitte à payer plus.
- Épargne confortable : franchise de 180 jours pour réduire la prime.
Indemnités forfaitaires ou indemnitaires
Un contrat forfaitaire verse la somme choisie, quelles que soient vos pertes réelles. Un contrat indemnitaire compense la perte effective et plafonne donc le versement à votre revenu perdu. Le forfaitaire est plus lisible, l’indemnitaire souvent moins cher.
Barème d’invalidité et étape de vie
Vérifiez comment le contrat évalue l’invalidité : un barème fondé sur le métier exercé protège mieux un artisan dont le geste professionnel compte que le barème purement médical. Adaptez aussi les montants à votre situation : crédit en cours, enfants, associé.
Combien coûte une prévoyance pour indépendant
Les tarifs dépendent de l’âge, de la profession, de la franchise et du niveau de garanties. À titre d’exemple chez MAIF, un indépendant de 35 ans avec 3 000 € de revenu mensuel paie entre 40 et 50 € par mois. Une offre d’entrée de gamme, avec 25 € d’indemnité journalière, démarre à 17,50 € par mois.
Pour comparer des devis, alignez les mêmes paramètres : même franchise, même indemnité journalière, même barème d’invalidité, mêmes exclusions. Un devis moins cher couvre souvent moins bien. Vous pouvez aussi consulter la prévoyance des indépendants proposée par un autre acteur pour établir votre point de comparaison.
Attention à l’âge : chez Macif, l’adhésion aux garanties arrêt de travail et invalidité se fait avant 62 ans (67 ans pour le décès). Plus vous attendez, plus les options se referment.
Cas des auto-entrepreneurs et des professions libérales
Micro-entrepreneur
Le micro-entrepreneur peut souscrire une prévoyance, mais sans déduction Madelin. Pensez donc à choisir des garanties plus ciblées pour garder une cotisation raisonnable.
Professions libérales
Les professions libérales dépendent de caisses autonomes, dont les règles d’indemnisation diffèrent. Vérifiez la durée et le montant des prestations de votre caisse avant de dimensionner votre contrat.
Dirigeants assimilés et gérants majoritaires
Les gérants majoritaires relèvent du régime des indépendants et accèdent à la loi Madelin. Les dirigeants assimilés salariés ont un autre régime : le contrat se pense différemment.
Questions fréquentes
Quelle est la différence entre prévoyance et mutuelle santé pour un indépendant ?
La mutuelle santé rembourse vos frais de soins, tandis que la prévoyance remplace vos revenus en cas d’arrêt, d’invalidité ou de décès. Les deux sont complémentaires, et les cotisations Madelin des deux partagent le même plafond de déduction.
Quel est le tarif d’une prévoyance pour un indépendant ?
Il faut compter de 17,50 € par mois pour une formule d’entrée de gamme à 25 € d’indemnité journalière, et 40 à 50 € par mois pour un profil de 35 ans à 3 000 € de revenu mensuel (exemples MAIF). Le tarif varie selon la franchise, l’âge et la profession, et cette prévoyance des indépendants se dimensionne d’abord sur vos charges fixes.