Temps de lecture estimé : 7 minutes
Points clés à retenir
- L’assurance est obligatoire dès qu’un scooter peut rouler, même un 50 cc.
- Le tiers ne rembourse ni votre scooter ni vos blessures.
- La valeur d’achat dure 12, 24 ou 36 mois selon l’assureur.
- Les prix « dès 9 € par mois » ne reflètent pas un tarif réel.
- Respectez l’antivol exigé, sinon le vol peut ne pas être indemnisé.
L’assurance scooter est-elle obligatoire, et que couvre le minimum légal ?
Oui, l’assurance scooter est obligatoire, même pour un 50 cc. Le minimum légal est la responsabilité civile, qui indemnise les dégâts et blessures que vous causez à autrui.
Cette obligation vaut pour tout véhicule terrestre à moteur dès qu’il peut être utilisé, y compris hors route. Un scooter qui dort au garage mais peut rouler doit donc être assuré.
Ce que la responsabilité civile ne couvre pas
C’est le piège le plus courant. Le tiers ne rembourse ni les dégâts de votre scooter ni vos propres blessures si vous êtes responsable de l’accident.
Un scooter assuré au tiers qui part au sol dans un rond-point par votre faute reste donc à votre charge, réparations comprises.
Rouler sans assurance : ce que l’on risque
Le défaut d’assurance est sanctionné par une amende forfaitaire de 500 € quand il est constaté par procès-verbal électronique, sans condamnation antérieure. En cas de réitération, l’amende peut monter jusqu’à 7 500 €, selon economie.gouv.fr.
Le permis peut aussi être suspendu jusqu’à trois ans en peine complémentaire. Pour quelques centaines d’euros par an, le calcul est vite fait.
Dirt bike et scooter non homologué
Un dirt bike ou un scooter non homologué reste concerné par l’obligation dès qu’il peut rouler. Même sur un terrain privé, un accident avec un tiers peut coûter très cher.
Tiers, intermédiaire ou tous risques : quelle formule choisir ?
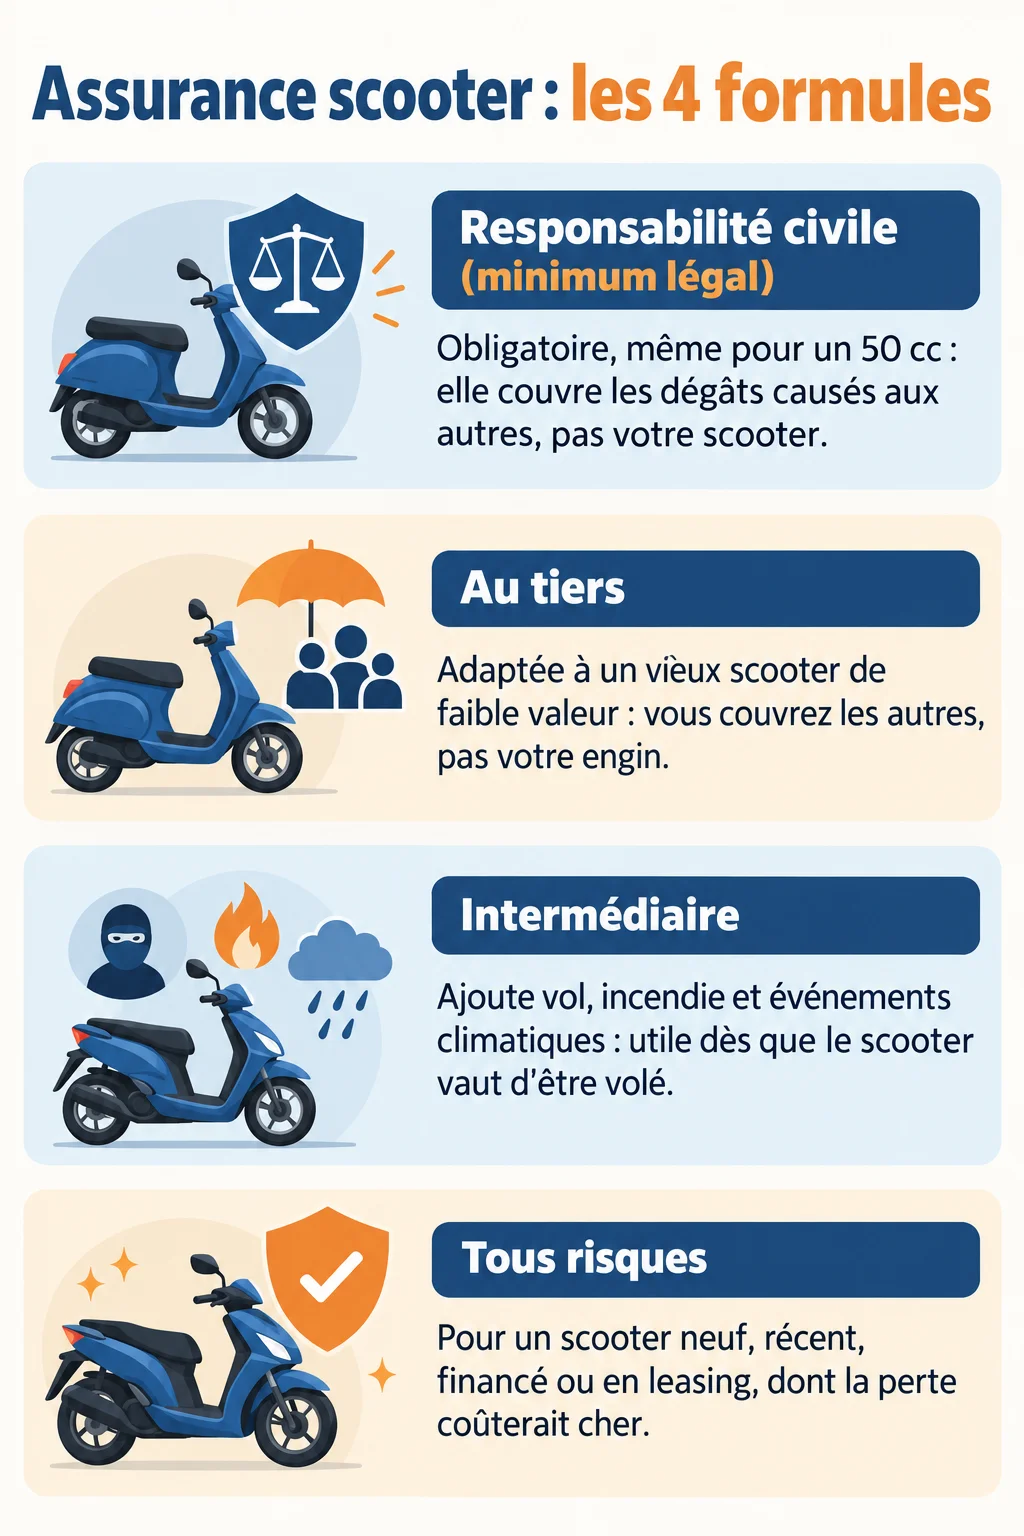
La bonne formule dépend surtout de la valeur du scooter, de votre budget et de ce que vous pouvez perdre sans que cela vous mette en difficulté. Voici l’arbre de décision que j’applique quand un proche me demande conseil.
- Au tiers : pour un vieux scooter dont la valeur est faible. Vous couvrez les autres, pas votre engin.
- Intermédiaire : vol, incendie, événements climatiques. Je la recommande dès que le scooter vaut le coup d’être volé, ce qui est vite le cas en ville.
- Tous risques : pour un scooter neuf, récent, financé ou en leasing, quand sa perte vous coûterait plusieurs mois de remboursement.
Pour un scooter en leasing ou à crédit, la question ne se pose presque pas : le tous risques est en général exigé ou fortement conseillé. Sur un scooter d’occasion de plusieurs années, je regarde d’abord combien je perdrais en cas de vol, puis je compare à l’écart de prime.
Si vous hésitez entre deux formules, calculez l’écart de prime sur trois ans et comparez-le à la valeur réelle du scooter. La réponse tombe souvent toute seule.
Les garanties qui comptent sur un scooter
Les fiches des assureurs alignent des dizaines de garanties. Dans mon expérience, quatre points font la différence le jour du sinistre.
Garantie du conducteur et plafonds
C’est elle qui couvre vos blessures quand vous êtes responsable. Les plafonds varient énormément : la garantie corporelle de base de la Mutuelle des Motards monte à 80 000 € avec un déclenchement dès 10 % d’invalidité, tandis qu’Allianz propose une option jusqu’à 1 000 000 €.
Les périmètres ne sont pas identiques, donc lisez les conditions de déclenchement, pas seulement le montant affiché.
Équipement : casque, gants, airbag
APRIL Moto rembourse 250 € de casque et de gants en cas d’accident garanti. La Mutuelle des Motards va jusqu’à 1 000 € d’équipement dès sa formule responsabilité civile. Un casque et un blouson corrects dépassent vite ces sommes, alors vérifiez.
Valeur d’achat, puis dire d’expert
La valeur d’achat n’est pas garantie à vie. Chez Allianz, le vol est remboursé à la valeur d’achat si le scooter a moins de 12 mois. La Mutuelle des Motards va jusqu’à 36 mois pour un 125 neuf. Passé ce délai, l’indemnisation se fait à dire d’expert, donc à la valeur de marché.
Assistance et antivol exigé
L’assistance 0 km, qui dépanne même devant chez vous, et le véhicule de remplacement sont utiles si le scooter sert à aller travailler. Surtout, respectez l’antivol demandé au contrat, par exemple un modèle homologué SRA. Sans lui, le vol peut ne pas être indemnisé.
Pour comparer ces garanties sur votre profil, un devis assurance scooter vous donne les plafonds et les exclusions noir sur blanc.
Combien coûte une assurance scooter ?
Pour un 50 cc, Assurance en Direct annonce un prix moyen de 496 € par an, avec un tiers simple dès 159 € par an. Ces chiffres montrent l’écart possible entre un profil idéal et un profil ordinaire.
Méfiez-vous des « dès 9 € par mois » affichés partout. Ce sont des prix d’appel pour un profil favorable : bonus, scooter ancien, formule au tiers. Votre tarif réel peut être très différent.
Ce qui fait varier la prime
- l’âge et l’expérience du conducteur ;
- le bonus-malus, qui pèse lourd en cas de sinistres passés ;
- la zone : une grande ville coûte plus cher qu’un village ;
- l’usage, trajet quotidien ou balade du week-end ;
- le stockage, garage fermé ou rue.
Jeune conducteur dès 14 ans
C’est la configuration la plus chère, faute d’historique de conduite. Le jeune de 14 à 16 ans est souvent rattaché au contrat des parents ou assuré seul, et les deux options se comparent. Faites chiffrer les deux.
Scooter 125 cc et électrique
Un 125 cc coûte généralement plus cher à assurer qu’un 50 cc, car il est plus puissant et plus souvent volé. L’électrique se négocie au cas par cas : demandez un devis précis plutôt que d’extrapoler.
Payer moins cher sans sacrifier les garanties
Réduire la facture est possible, à condition de ne pas rogner sur ce qui protège vraiment. Voici les leviers que j’utilise.
- Augmenter la franchise : la prime baisse, mais gardez de quoi payer la franchise en cas de pépin.
- Assurance au kilomètre : chez Assurance en Direct, elle est plafonnée à 2 000 km par an dès 125 cm³. Au-delà, le scooter n’est plus assuré, alors prenez de la marge. Groupama propose un avantage sans démarche sous 3 000 km par an.
- Comparer comparateur, courtier et assureur direct sur le même niveau de garanties, pas sur le seul prix.
Contrôle technique et débridage
Un contrôle technique des 50 cm³ est évoqué à partir de mars 2026 : vérifiez la règle auprès d’une source officielle. Quoi qu’il en soit, ne débridez pas votre 50 cc. Si l’assureur le constate après un accident, il peut refuser de garantir.
Permis et justificatifs pour assurer son scooter
Pour un 50 cc, le permis AM suffit. Pour un 125 cc, un titulaire du permis B doit avoir suivi une formation pratique de 7 heures, possible dans le mois précédant les 2 ans du permis B. Les titulaires d’un permis B obtenu avant mars 1980 en sont dispensés.
Une moto légère est un deux-roues d’au plus 125 cm³ et 11 kW (15 chevaux).
Pièces à fournir
- la carte grise du scooter ;
- votre permis ;
- le relevé d’informations de votre précédent assureur, s’il y en a un.
La souscription se fait en ligne en quelques minutes et vous recevez une carte verte provisoire, ce qui permet de rouler le jour même. Bien choisir son assurance scooter prend moins d’une heure et évite des mois de regrets.
Questions fréquentes
Quel est le prix d’une assurance scooter 50cc ?
Assurance en Direct annonce un prix moyen de 496 € par an, avec un tiers simple dès 159 € par an. Votre tarif réel dépend de votre âge, de votre bonus-malus, de votre zone et du stockage du scooter.
Quelle est la différence entre une assurance scooter au tiers et tous risques ?
Le tiers couvre uniquement les dommages causés aux autres. Le tous risques couvre en plus les dégâts de votre propre scooter, même quand vous êtes responsable.