Temps de lecture estimé : 5 minutes
Points clés à retenir
- Avant 1 an, la résiliation se fait à la première échéance annuelle.
- Après 1 an, la loi Hamon permet de changer sans frais, effet 1 mois après.
- Le nouvel assureur résilie l’ancien contrat : ne résiliez jamais vous-même d’abord.
- Le relevé d’information liste les sinistres des 5 dernières années.
- Le bonus-malus suit le conducteur et l’ancien assureur rembourse sous 30 jours.
Peut-on changer d’assurance auto à tout moment ?
Oui, mais seulement après la première année de contrat. Avant, la résiliation se fait à la première échéance annuelle, sauf cas particulier. Cette nuance change complètement le calendrier, alors je la détaille situation par situation.
Avant 1 an : la première échéance annuelle
Tant que le contrat a moins d’un an, la résiliation libre n’existe pas. Il faut attendre la date d’échéance annuelle inscrite sur le contrat, sauf si l’un des cas particuliers du chapitre suivant s’applique.
Plusieurs lecteurs me disent avoir signé un jeudi et voulu changer le lundi suivant. Ça ne passe pas, et mieux vaut le savoir avant de signer ailleurs.
Après 1 an : la résiliation infra-annuelle (loi Hamon)
Une fois la première année passée, vous changez quand vous voulez, sans frais ni pénalité. Le nouvel assureur envoie la demande de résiliation à l’ancien, et la fin du contrat prend effet 1 mois après la réception de la demande par l’assureur.
Vous ne résiliez donc pas vous-même. Le nouvel assureur s’en charge à votre place, ce qui évite toute coupure de garantie.
Le rôle de la loi Chatel et de l’avis d’échéance
Pour les contrats à tacite reconduction, l’assureur doit vous prévenir au moins 15 jours avant la date limite de résiliation. Si l’avis d’échéance arrive en retard, vous disposez de 20 jours supplémentaires pour résilier.
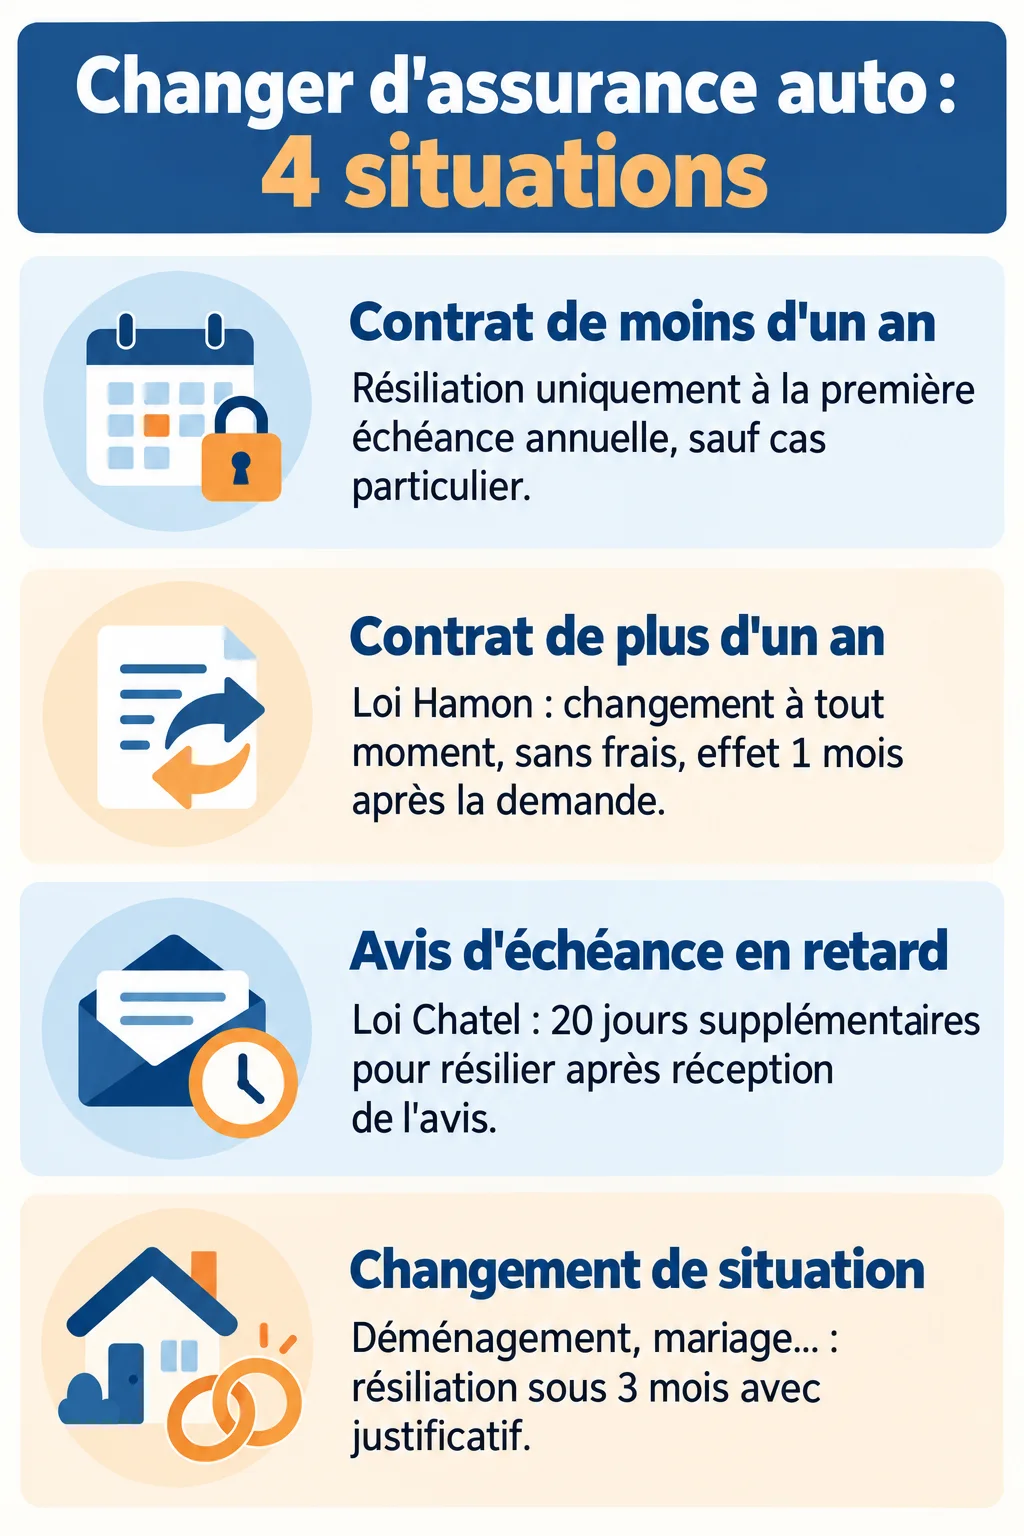
Voici le récapitulatif par situation :
| Situation | Quand résilier | Effet |
|---|---|---|
| Contrat de moins d’un an | À la première échéance annuelle | À la date d’échéance |
| Contrat de plus d’un an | À tout moment (loi Hamon) | 1 mois après réception de la demande |
| Avis d’échéance en retard | 20 jours de plus après réception | Selon la date de résiliation |
| Changement de situation | Dans les 3 mois suivant l’événement | 1 mois après la demande, avec justificatif |
Changer d’assurance auto avant 1 an : les cas particuliers
Certains événements de la vie ouvrent une porte de sortie avant la première échéance. Dans tous les cas, un justificatif est demandé.
Changement de situation personnelle
Un déménagement, un mariage ou le passage à la retraite permettent de résilier, selon l’article L113-16 du Code des assurances. Vous avez 3 mois pour en faire la demande, et la résiliation prend effet un mois plus tard.
Gardez l’acte de mariage, le justificatif de domicile ou l’attestation de retraite sous la main. Sans pièce, la demande est refusée.
Vente, vol ou destruction du véhicule
Quand vous vendez la voiture, le contrat prend fin avec elle. En cas de véhicule déclaré irréparable, vous avez 15 jours pour présenter le justificatif.
En cas de vol, prévenez votre assureur dans les 10 jours maximum. Dans mon expérience, mieux vaut le faire dès le lendemain, avec le dépôt de plainte en main.
Hausse de prime non justifiée
Une augmentation de prime sans raison objective peut aussi justifier une demande de résiliation. Relisez votre avis d’échéance et comparez avec le tarif de l’année précédente avant de réclamer.
Les documents à réunir avant de changer
Avant de comparer quoi que ce soit, sortez les papiers. Ça évite les allers-retours et accélère la souscription.
- Le relevé d’information : il résume votre historique chez l’assureur actuel. Demandez-le à votre assureur, qui doit le fournir sous 15 jours.
- Le permis de conduire : celui du conducteur principal et des éventuels conducteurs secondaires.
- La carte grise : elle identifie le véhicule à assurer.
Ne confondez pas ce délai de 15 jours avec celui de 30 jours, qui concerne le remboursement du solde de cotisation par l’ancien assureur. Ce sont deux étapes distinctes.
Le relevé mentionne tous les sinistres des 5 dernières années. Inutile d’essayer d’en cacher un : une fausse déclaration expose à la nullité du contrat, et c’est la garantie qui saute le jour où vous en avez besoin.
Changer d’assurance auto étape par étape
Voici la marche à suivre, dans l’ordre, pour ne jamais rouler sans assurance.
- Comparez les offres avec votre relevé d’information sous les yeux, à garanties équivalentes. Pour choisir votre assurance auto, regardez la franchise et les exclusions autant que le prix.
- Souscrivez le nouveau contrat et fixez sa date de début.
- Donnez mandat au nouvel assureur pour résilier l’ancien contrat. Il envoie lui-même la demande.
- Attendez l’effet de la résiliation, un mois après la réception de la demande par l’ancien assureur.
Pourquoi on ne résilie pas soi-même
L’assurance auto est obligatoire, et le véhicule ne doit jamais rester sans contrat. Si vous résiliez avant d’avoir signé ailleurs, vous prenez le risque de rouler non assuré. Le mandat au nouvel assureur règle ce problème.
Résiliation en ligne en trois clics
Depuis 2023, les assureurs doivent proposer la résiliation en ligne en 3 clics pour les contrats souscrits en ligne. C’est pratique si vous gérez la fin du contrat vous-même, par exemple à l’échéance annuelle.
Après le changement : remboursement, bonus-malus et vérifications
Une fois le nouveau contrat actif, il reste quelques points à surveiller.
Le remboursement de la prime non consommée
L’ancien assureur rembourse le solde de cotisation sous 30 jours à compter de la résiliation. Si l’argent n’arrive pas, relancez-le par écrit avec la date de résiliation.
Le bonus-malus suit le conducteur
Le coefficient est attaché à vous, pas au contrat. Il baisse de 5 % par an sans sinistre responsable et grimpe de 25 % par sinistre responsable. Changer d’assureur ne l’efface donc pas.
Éviter le double paiement
Pendant le mois de préavis, les deux contrats peuvent coexister. Surveillez vos prélèvements le premier mois : un chevauchement est fréquent, et le remboursement de l’ancien assureur compense ensuite le trop-perçu.
Pour ma part, je note dans mon agenda la date d’effet et celle des 30 jours qui suivent. Rien ne vaut l’expérience du terrain : une ligne de prélèvement oubliée coûte vite cher. Vérifiez enfin que vous recevez bien la confirmation écrite de la résiliation avant de considérer que vous avez réussi à changer d’assurance auto.